
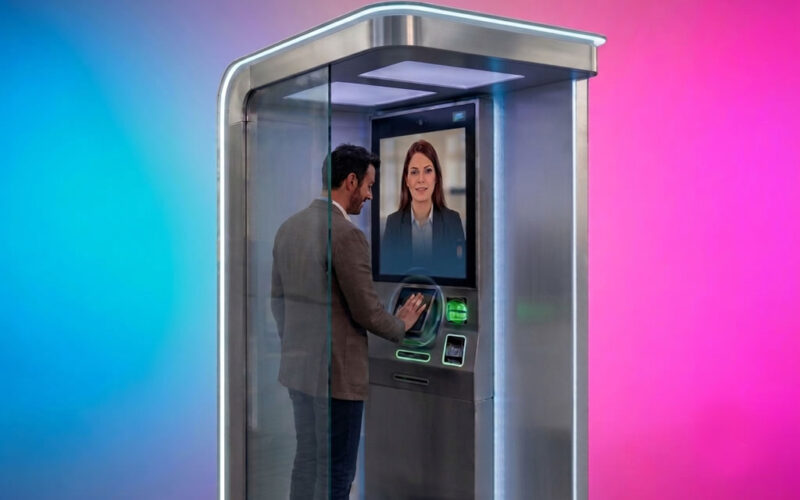
Finans sektöründe dijitalleşme hız kazanırken, fiziksel temas noktaları da dönüşüm geçiriyor. Geleneksel self-servis anlayışını temsil eden ATM (Automated Teller Machine) ile canlı ve hibrit bir deneyim sunan ITM (Interactive Teller Machine) cihazları, şubesiz ve otonom bankacılığın iki ana sütununu oluşturuyor.
Temel Farklar ve Karşılaştırma
| Özellik | ATM (Otomatik Vezne Makinesi) | ITM (Etkileşimli Vezne Makinesi) |
| İnsan Etkileşimi | Tamamen self-servis, insan müdahalesi yok. | Canlı müşteri temsilcisiyle uzaktan görüntülü iletişim (Video Bankacılığı). |
| İşlem Çeşitliliği | Nakit çekme/yatırma, bakiye sorgulama, basit fatura ödemeleri. | Kredi başvurusu, detaylı hesap açılışı, kimlik doğrulama, özel çek bozdurma gibi karmaşık karma işlemler. |
| Hizmet Saatleri | 7/24 kesintisiz self-servis. | Temsilci desteği için genişletilmiş mesai saatleri; mesai dışı durumlarda ATM modunda self-servis. |
| Operasyonel Amaç | Rutin nakit işlemlerini hızlandırmak ve maliyetleri düşürmek. | Banka şubesi rolünü üstlenerek “mikro şube” veya “otonom finans noktası” sunmak. |
Finansal Mimariye Etkisi
- Şubesiz Bankacılık ve Maliyet Avantajı: ITM’ler, bankaların yüksek işletme maliyetli fiziki şubeleri küçültmesine veya kapatmasına imkan tanır. Bir canlı müşteri temsilcisi, uzaktan erişimle birden fazla ITM noktasındaki müşteriye aynı anda hizmet verebilir.
- Gelişmiş Müşteri Deneyimi: Özellikle karmaşık işlemlerde self-servis ekranlarda zorlanan kullanıcılar için ITM, bir temsilci ile yüz yüze iletişim kurma rahatlığı sunarak dijital güveni artırır.
- Hibrit Geleçek: ATM’ler hızlı, anlık ve temel nakit ihtiyaçları için varlığını sürdürürken; ITM’ler yapay zeka, biyometrik doğrulama ve uzaktan temsilci desteğiyle şubelerin sunduğu tüm finansal danışmanlık süreçlerini şube dışına taşımaktadır.